
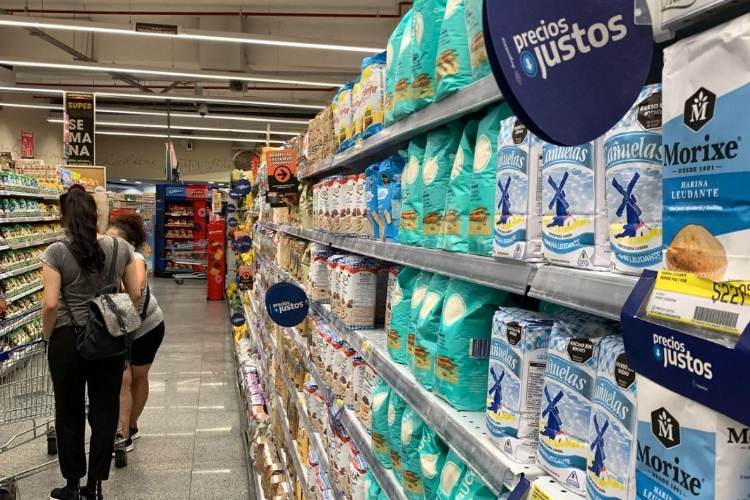
Argentina cerró agosto de 2026 con dos indicadores que muestran movimientos diferentes dentro de la economía de los hogares y de las empresas: por un lado, el consumo masivo retrocedió 4,9% interanual, mientras que, por otro, el Índice de Precios Internos al por Mayor (IPIM) aumentó 2,1% respecto de julio, según los datos disponibles para el mes.
Sin embargo, hay una precisión importante para interpretar correctamente estas cifras: el 4,9% de caída del consumo masivo no corresponde a una estadística del INDEC, sino al Índice de Consumo Privado de la Facultad de Negocios de la Universidad de Palermo (ICP-UP), un indicador privado diseñado para anticipar la evolución del consumo. En cambio, el aumento del 2,1% de los precios mayoristas sí corresponde a un dato oficial publicado por el Instituto Nacional de Estadística y Censos (INDEC).
La diferencia es relevante porque ambos indicadores miden fenómenos distintos y, además, utilizan diferentes períodos de comparación. El 4,9% compara agosto de 2026 con agosto de 2025, mientras que el 2,1% compara agosto con julio de 2026. Por eso, no se trata de dos porcentajes que puedan sumarse o compararse directamente como si fueran medidas equivalentes.
El consumo masivo acumula nueve meses de retrocesos
El dato más llamativo del informe de la Universidad de Palermo es que el consumo masivo cayó 4,9% interanual en agosto, al mismo tiempo que acumuló una disminución de 3,2% durante los primeros ocho meses de 2026 frente al mismo período del año anterior.
El consumo masivo comprende bienes que los hogares adquieren con frecuencia y que generalmente tienen una utilización rápida. En la medición de la Universidad de Palermo aparecen categorías como carnes, bebidas, lácteos, frutas, verduras, productos de panadería, artículos de limpieza y combustibles. Según la metodología del informe, este segmento representa aproximadamente el 50% del gasto de los hogares considerado por el índice, una vez excluidos gastos fijos como vivienda, electricidad, agua, gas, salud y transporte.
La caída de agosto no fue un hecho aislado. El índice general de consumo privado de la Universidad de Palermo registró su novena caída interanual consecutiva, aunque el descenso general fue menor: 0,6% interanual. En términos mensuales y con ajuste estacional, el consumo privado bajó 1,2% respecto de julio, después de haber registrado variaciones positivas durante buena parte de los primeros meses del año.
Esto significa que el retroceso no se distribuyó de manera uniforme entre todas las categorías. Mientras algunos bienes mostraron crecimiento, los productos de consumo cotidiano y los servicios recreativos presentaron las mayores bajas.
Carnes y otros productos de compra frecuente muestran diferencias
Dentro del consumo masivo también existen comportamientos diferentes. La carne vacuna, uno de los productos más representativos de la canasta de consumo argentina, registró una disminución de 10,5% interanual en agosto, de acuerdo con el informe de la Universidad de Palermo. El retroceso de la carne vacuna acumula además trece meses consecutivos.
La carne aviar también disminuyó, con una caída de 3,6% interanual. En contraste, el consumo de carne porcina aumentó 12,5% durante el mismo período. Estos datos muestran que la contracción del consumo no significa que todos los productos estén cayendo al mismo ritmo, sino que existen cambios en las decisiones de compra y en la composición del gasto de los hogares.
La evolución también es diferente cuando se observan otras categorías. Los bienes durables registraron un aumento interanual de 1% en agosto y acumularon un crecimiento de 1,3% en los primeros ocho meses del año. Los bienes semidurables, por su parte, aumentaron 3,3% interanual y acumularon una mejora de 2,7%.
En cambio, los servicios recreativos y de turismo disminuyeron 5,7% interanual en agosto. El consumo en restaurantes tradicionales de la Ciudad de Buenos Aires también registró una caída de 7,1% interanual y acumuló una disminución de 3,3% en lo que va del año, según el relevamiento citado.
El crédito al consumo también muestra señales de menor dinamismo
Otro elemento que aparece en el informe es el comportamiento del financiamiento de los hogares.
Las compras con tarjeta de crédito, medidas en términos reales —es decir, descontando el efecto de la inflación—, registraron una caída de 11,3% interanual en agosto, mientras que los préstamos personales disminuyeron 7,5% durante los últimos doce meses.
El dato es relevante porque el crédito puede funcionar como una herramienta para sostener determinados niveles de consumo cuando los ingresos corrientes no alcanzan para cubrir determinadas compras. Una reducción del crédito real implica que los hogares están utilizando menos financiamiento o que el volumen de compras financiadas no está creciendo al mismo ritmo que los precios.
También se observó una disminución real de la recaudación del IVA. Según el mismo relevamiento, en agosto cayó 3,1% interanual en términos reales y acumuló una baja de 1,6% en los primeros ocho meses de 2026.
Los precios mayoristas aceleraron en agosto
Mientras el consumo masivo mostró una nueva contracción, el INDEC informó que el Índice de Precios Internos al por Mayor (IPIM) aumentó 2,1% en agosto respecto de julio.
El resultado significó una aceleración frente al 0,8% registrado en julio, después de varios meses en los que la variación mensual de los precios mayoristas había mostrado una tendencia más moderada.
El aumento de agosto estuvo compuesto por una suba de 2,1% en los productos nacionales y de 2,9% en los productos importados. En términos interanuales, el IPIM acumuló un incremento de 29,8%, mientras que en los primeros ocho meses de 2026 acumuló un aumento de 19,1%.
El dato mayorista, por lo tanto, no significa que los consumidores hayan enfrentado exactamente un aumento del 2,1% en el conjunto de los bienes que compran. El IPIM mide los precios en una etapa anterior de la cadena comercial y tiene una composición diferente de la del índice de precios al consumidor.
El petróleo y la energía tuvieron un papel importante
Uno de los factores que más incidió en el resultado mayorista de agosto fue el comportamiento de los productos relacionados con la energía.
Según el análisis publicado a partir de los datos del INDEC, dentro de los productos nacionales los bienes primarios registraron un incremento de 4,6%, impulsado principalmente por una suba de 8% en petróleo crudo y gas. Esta categoría aportó 0,98 puntos porcentuales a la variación mensual de los productos nacionales, de los cuales 0,71 puntos correspondieron al petróleo y el gas.
Los productos manufacturados, en cambio, aumentaron 1,3% mensual, un dato que fue destacado por especialistas debido a que representa una variación más moderada dentro del índice. Los alimentos y bebidas manufactureros registraron una suba de alrededor de 1,4% en agosto.
La evolución de los precios internacionales de las materias primas, la energía, los productos importados y el tipo de cambio son algunos de los elementos que pueden influir en los precios mayoristas, especialmente en una economía que utiliza bienes nacionales e importados a lo largo de sus cadenas de producción y comercialización.
La inflación mayorista fue superior a la inflación minorista en agosto
Otro dato que ayuda a poner la cifra en contexto es la comparación con la inflación que enfrentan los consumidores.
El INDEC informó que el Índice de Precios al Consumidor (IPC) aumentó 1,7% en agosto, mientras que el IPIM avanzó 2,1% durante el mismo mes.
Esto significa que, durante agosto, el incremento mensual de los precios mayoristas fue superior al registrado por el IPC. Pero esta diferencia no implica necesariamente que los precios al consumidor vayan a subir automáticamente en la misma proporción durante el mes siguiente.
La razón es que ambos índices tienen coberturas diferentes. El IPIM mide precios en la etapa mayorista y se concentra en bienes, mientras que el IPC representa los precios que pagan los hogares e incluye tanto bienes como servicios. Además, existen costos de distribución, comercialización, transporte, impuestos, márgenes y otros componentes entre una etapa y otra.
¿Puede la suba mayorista trasladarse a los consumidores?
La relación entre precios mayoristas y precios al consumidor es uno de los aspectos que deberán observarse en los próximos meses.
Un incremento de los costos mayoristas puede aumentar los costos de determinados productores y comerciantes. Sin embargo, el traslado hacia los consumidores no es automático ni necesariamente ocurre en el mismo mes. Depende, entre otros factores, de la competencia entre empresas, la demanda, los márgenes comerciales, el tipo de cambio, los costos logísticos y la evolución de los precios internacionales.
En declaraciones recogidas por LA NACION, economistas consultados señalaron que el aumento del petróleo y de algunos productos agropecuarios podía generar presión sobre determinados costos de la cadena. También remarcaron que el comportamiento de los productos manufacturados era un elemento relevante para analizar la posible evolución futura de los precios.
Por eso, el dato del 2,1% debe interpretarse principalmente como una señal sobre la evolución de los costos en la etapa mayorista, y no como una predicción automática de la inflación minorista.
Dos indicadores que reflejan una economía con comportamientos diferentes
La combinación de ambos datos —un consumo masivo que cae 4,9% interanual y precios mayoristas que aumentan 2,1% mensual— permite observar que diferentes partes de la economía argentina están evolucionando de manera desigual.
Por un lado, los hogares están mostrando una menor demanda en varias categorías de consumo cotidiano. El consumo masivo acumula una caída de 3,2% durante los primeros ocho meses del año según la Universidad de Palermo, y algunos segmentos, como la carne vacuna, presentan retrocesos especialmente marcados.
Por otro lado, las empresas y productores continúan enfrentando aumentos en determinados costos. En agosto, el IPIM registró un incremento mensual de 2,1%, impulsado especialmente por productos nacionales vinculados a la energía y por el aumento de los productos importados, que subieron 2,9%.
La combinación de menor consumo y aumentos de precios plantea un escenario complejo para empresas y hogares. Para las compañías, una demanda más débil puede limitar la capacidad de trasladar completamente los aumentos de costos a los precios finales. Para los consumidores, una reducción del consumo puede reflejar cambios en las cantidades compradas, sustitución entre productos o una mayor selección de los bienes y servicios considerados prioritarios.
La importancia de no confundir los indicadores
Una de las claves para interpretar correctamente las cifras es entender que consumo masivo, consumo privado, ventas minoristas, inflación mayorista e inflación al consumidor no son sinónimos.
El ICP-UP de la Universidad de Palermo es un indicador de alta frecuencia creado para anticipar la evolución del consumo privado. La propia institución explica que utiliza diferentes indicadores económicos mensuales para aproximarse a la evolución del gasto de los hogares y que su resultado debe interpretarse como una medida orientativa, no como una medición exhaustiva de cada categoría.
El INDEC, en cambio, cuenta con mediciones oficiales de consumo y comercio, aunque no todas tienen la misma frecuencia. Por ejemplo, sus encuestas de supermercados y autoservicios mayoristas miden la evolución de las ventas a consumidores finales, mientras que el consumo privado agregado forma parte de las cuentas nacionales y se publica con frecuencia trimestral.
Esta diferencia explica por qué no sería correcto afirmar que «el INDEC informó una caída de 4,9% del consumo masivo». La cifra del 4,9% corresponde específicamente al indicador de la Universidad de Palermo, mientras que el 2,1% de inflación mayorista sí es un dato oficial del INDEC.
¿Qué muestran en conjunto los datos de agosto?
Los datos disponibles para agosto dejan tres elementos centrales.
Primero, el consumo masivo continúa debilitado. La caída interanual de 4,9% fue acompañada por una disminución acumulada de 3,2% durante los primeros ocho meses del año y se produjo en un contexto en el que el índice general de consumo privado acumuló nueve meses consecutivos de retrocesos interanuales.
Segundo, los precios mayoristas volvieron a acelerarse. El IPIM pasó de una variación mensual de 0,8% en julio a 2,1% en agosto, con una incidencia significativa de los productos energéticos y de los bienes importados.
Tercero, la inflación general al consumidor se ubicó en 1,7% mensual en agosto, por debajo del aumento mayorista del 2,1%. Esto muestra que la evolución de los precios en las distintas etapas de la economía no es idéntica y que será necesario observar los próximos meses para determinar si las presiones mayoristas tienen un traslado significativo hacia los consumidores.
En definitiva, agosto mostró una Argentina en la que el consumo cotidiano continúa bajo presión mientras algunos costos mayoristas vuelven a ganar velocidad. La caída del consumo masivo no significa que todas las categorías estén retrocediendo, ni el aumento de los precios mayoristas implica automáticamente una aceleración equivalente de la inflación al consumidor. Ambos datos deben analizarse dentro de sus respectivas metodologías y períodos de comparación.
La evolución de los ingresos de los hogares, el crédito, los precios de los alimentos, la energía, los productos importados y el comportamiento de la demanda serán algunos de los elementos determinantes para saber si el debilitamiento del consumo se prolonga y cómo evoluciona la presión sobre los precios en los próximos meses.