
Los sistemas de pago de bajo valor están atravesando una transformación acelerada en América Latina, impulsada por la expansión de las transferencias instantáneas, las billeteras digitales y los códigos de respuesta rápida, conocidos como QR. En este proceso, el Centro de Estudios Monetarios Latinoamericanos (CEMLA), que desde 1952 funciona como la asociación de bancos centrales de América Latina y el Caribe, mantiene un papel regional en el intercambio técnico y el análisis de las infraestructuras financieras.
Es importante precisar el alcance de la información: no se encontró en las publicaciones oficiales consultadas del CEMLA una comunicación reciente que anuncie literalmente una nueva «guía regional de estandarización de pagos de bajo valor mediante códigos QR». Lo que sí está documentado es una agenda regional sostenida alrededor de la modernización de los sistemas de pago, la interoperabilidad, los pagos instantáneos y los estándares tecnológicos.
El tema adquiere especial relevancia porque diferentes países de la región han desarrollado soluciones propias. Brasil cuenta con Pix; Argentina desarrolló Transferencias 3.0; Bolivia implementó un esquema estandarizado de códigos QR; Perú ha avanzado en la interoperabilidad de sus billeteras digitales, mientras Colombia puso en funcionamiento su sistema de pagos inmediatos Bre-B. El Banco de Pagos Internacionales (BIS) identifica precisamente la interoperabilidad como uno de los principales desafíos y ejes de evolución de los pagos digitales latinoamericanos.
¿Qué son los pagos de bajo valor?
Los pagos de bajo valor corresponden, en términos generales, a operaciones frecuentes realizadas por personas, comercios y pequeñas empresas. Dentro de esta categoría se encuentran pagos cotidianos, transferencias entre personas, compras en establecimientos y otras operaciones que normalmente tienen un monto relativamente reducido, pero que representan un volumen elevado de transacciones.
El propio CEMLA ha trabajado durante años sobre esta materia. Su Foro de Liquidación de Pagos y Valores del Hemisferio Occidental cuenta con investigaciones dedicadas específicamente a los sistemas de pago de bajo valor y a su importancia para el acceso financiero.
La digitalización de este segmento ha cambiado la manera en que consumidores y comercios intercambian dinero. En lugar de depender exclusivamente del efectivo, las tarjetas o las transferencias bancarias tradicionales, los usuarios pueden iniciar operaciones desde un teléfono móvil.
Los códigos QR se han convertido en uno de los mecanismos más sencillos para hacerlo.
El papel de los códigos QR
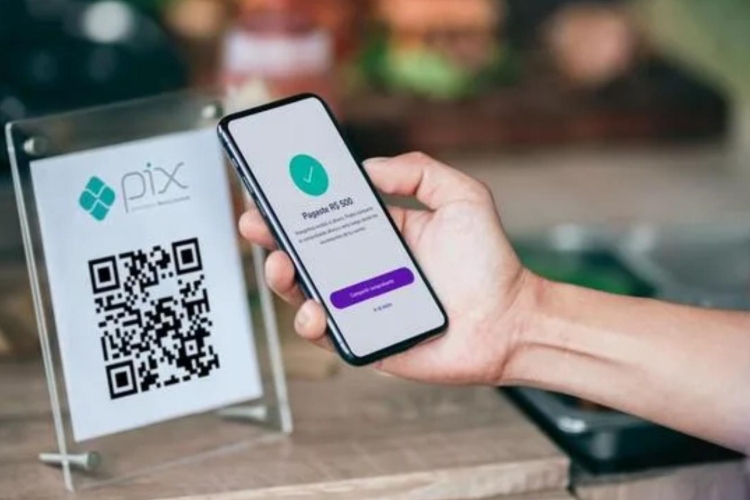
Un código QR puede almacenar información que permite iniciar una operación de pago al ser escaneado desde un teléfono celular. Dependiendo del sistema, puede contener información del beneficiario, una referencia de la operación, el importe o datos que permiten que la aplicación bancaria construya la orden de pago.
La ventaja principal es que el usuario no necesita introducir manualmente todos los datos bancarios del destinatario.
El BIS ha señalado que los códigos QR constituyen uno de los servicios de valor agregado que pueden incorporarse a los sistemas de pagos rápidos. También destaca que su utilización puede facilitar los pagos tanto para consumidores como para comercios debido a su bajo costo de implementación y facilidad de uso.
Sin embargo, que existan códigos QR no significa automáticamente que exista interoperabilidad.
Si cada banco, billetera o proveedor utiliza un formato diferente, un comercio podría terminar necesitando varios códigos para recibir pagos de distintos servicios. La estandarización busca precisamente reducir esa fragmentación.
La interoperabilidad se convierte en un punto central
La interoperabilidad permite que diferentes instituciones y plataformas puedan comunicarse entre sí para procesar una operación.
En un escenario fragmentado, un consumidor podría encontrarse con un código QR que solamente funciona con una determinada aplicación. En un sistema interoperable, el objetivo es que diferentes participantes puedan conectarse a una infraestructura común y que el usuario tenga más opciones para iniciar el pago.
El BIS ha documentado que varios países latinoamericanos están adoptando medidas para incrementar esa interoperabilidad. En Bolivia, por ejemplo, el banco central estableció un sistema estandarizado de QR denominado QR BCB Bolivia y exigió interoperabilidad entre los canales de pago digitales. Argentina, por su parte, incorporó códigos QR interoperables dentro de Transferencias 3.0.
En Colombia también se ha desarrollado un marco de interoperabilidad para los pagos inmediatos. El BIS señaló que el Banco de la República introdujo regulación para establecer la interoperabilidad obligatoria entre las plataformas de pagos rápidos disponibles en el país, dentro del desarrollo de Bre-B.
Brasil, Argentina y Bolivia muestran diferentes caminos
La experiencia regional permite observar que no existe un único modelo para modernizar los pagos.
Brasil desarrolló Pix, un sistema de pagos instantáneos operado por el Banco Central de Brasil. El sistema permite realizar transferencias de manera inmediata y puede utilizar códigos QR como mecanismo para iniciar pagos.
Argentina desarrolló Transferencias 3.0, un esquema que buscó ampliar los pagos inmediatos e incorporar interoperabilidad entre diferentes entidades financieras y proveedores de servicios de pago. Uno de sus componentes permite que los usuarios realicen pagos mediante códigos QR desde diferentes aplicaciones.
Bolivia, por otro lado, implementó QR BCB Bolivia, con el objetivo de establecer un formato estandarizado que facilite los pagos rápidos y la interoperabilidad entre proveedores.
Estas experiencias muestran que la discusión regional no se limita al código QR como tecnología. El verdadero desafío está en construir reglas, infraestructuras y mecanismos de comunicación que permitan que los diferentes participantes puedan operar dentro de un ecosistema compatible.
Paraguay también avanza en la estandarización
Uno de los casos recientes analizados en la región es Paraguay.
Un estudio publicado por el Fondo Latinoamericano de Reservas (FLAR) sobre los sistemas de pagos instantáneos en América Latina y el Caribe señala que el Banco Central del Paraguay aprobó en julio de 2024 una regulación para el estándar de códigos QR y su guía de implementación.
La normativa estableció el uso del estándar EMV QRCPS para los proveedores de servicios de pago que procesan operaciones mediante códigos QR. De acuerdo con el estudio, el objetivo es evitar que aparezcan múltiples estándares incompatibles que puedan dificultar la interoperabilidad, además de fortalecer aspectos relacionados con seguridad y eficiencia.
El documento también explica que Paraguay avanzó en el desarrollo de un módulo denominado QR Hub para ampliar la participación de actores dentro de su sistema de pagos instantáneos.
Este caso resulta relevante porque demuestra cómo la estandarización puede pasar de una discusión técnica a una exigencia regulatoria concreta.
Colombia y la nueva etapa de los pagos inmediatos
Colombia también forma parte de esta transformación.
El desarrollo de Bre-B, el sistema de pagos inmediatos del Banco de la República, busca facilitar transferencias entre diferentes entidades financieras y proveedores de servicios de pago.
El proceso forma parte de una tendencia regional en la que los bancos centrales están impulsando infraestructuras capaces de procesar operaciones de manera rápida y con mayor interoperabilidad.
El BIS señaló previamente que Colombia planeaba implementar Bre-B como un servicio destinado a interconectar instituciones financieras que ofrecen pagos inmediatos.
Para el consumidor, la importancia de este proceso está en que la infraestructura tecnológica deja de ser completamente dependiente de una única entidad. La posibilidad de transferir dinero entre participantes diferentes puede facilitar los pagos entre personas y comercios.
El crecimiento de los pagos instantáneos
El avance de los códigos QR forma parte de una transformación mucho más amplia: el crecimiento de los sistemas de pagos instantáneos.
Según un estudio del BIS publicado en 2025, la mayoría de los países de América Latina y el Caribe se encontraba implementando sistemas de pagos rápidos o instantáneos. Estos sistemas permiten transferir fondos entre usuarios de manera inmediata y durante las 24 horas del día.
El organismo identifica varios beneficios potenciales, entre ellos una mayor disponibilidad de servicios financieros y mejores condiciones para realizar operaciones digitales. Pero también señala desafíos relacionados con ciberseguridad, fraude, interoperabilidad, costos para usuarios y participantes y acceso universal.
Esto significa que la modernización de los pagos no consiste solamente en hacer las transacciones más rápidas. También requiere garantizar que las nuevas infraestructuras sean seguras, accesibles y capaces de comunicarse entre sí.
El desafío de la seguridad
La estandarización también tiene una dimensión de seguridad.
Cuando los participantes de un sistema utilizan reglas técnicas comunes, resulta más sencillo establecer procedimientos compartidos para procesar las operaciones, verificar la información y gestionar determinados riesgos.
No obstante, un estándar común no elimina por sí solo el fraude.
El BIS ha identificado la ciberseguridad y el fraude entre los principales desafíos que acompañan la expansión de los sistemas de pagos instantáneos en América Latina y el Caribe.
Por ello, los sistemas deben complementar la interoperabilidad con mecanismos de autenticación, gestión de riesgos, monitoreo de operaciones y protección de los usuarios.
Más allá de los pagos con QR
La discusión sobre los códigos QR también está relacionada con una transformación más amplia de las infraestructuras financieras.
Los sistemas modernos están incorporando identificadores alternativos, como números de teléfono, direcciones de correo electrónico, claves alfanuméricas y otros mecanismos que permiten identificar al destinatario sin tener que introducir directamente todos sus datos bancarios.
El BIS señala que estos mecanismos pueden facilitar los pagos, especialmente cuando se integran con sistemas de pagos instantáneos.
Por esta razón, la estandarización no debe entenderse únicamente como establecer cómo debe verse o funcionar un código QR. También comprende aspectos de comunicación entre plataformas, reglas de participación, seguridad, liquidación y acceso.
CEMLA mantiene una agenda regional sobre sistemas de pago
El papel del CEMLA se encuentra dentro de esta agenda regional de cooperación técnica.
En 2026, la institución ha mantenido actividades relacionadas con infraestructuras financieras, innovación tecnológica y sistemas de pagos. En mayo, por ejemplo, organizó en Cartagena de Indias el IX Foro Fintech, junto con el Banco de España, el Banco de la República y el Fondo Latinoamericano de Reservas. La agenda incluyó discusiones sobre infraestructuras del mercado financiero y sistemas de pagos, además de una actividad conjunta con el IV Foro Regional de Pagos Instantáneos.
Asimismo, CEMLA y el Banco de la República de Colombia organizan para diciembre de 2026 la IV Conferencia Regional de Pagos e Infraestructuras del Mercado Financiero. El encuentro abordará, entre otros asuntos, la modernización de los sistemas de pagos, las innovaciones digitales y el acceso a las infraestructuras financieras.
Estos espacios permiten que los bancos centrales compartan experiencias sobre las soluciones que están desarrollando y los problemas que enfrentan sus respectivos mercados.
¿Qué podría cambiar para consumidores y comercios?
Una mayor estandarización puede tener efectos directos sobre las operaciones cotidianas.
Para los consumidores, una infraestructura interoperable puede reducir la necesidad de utilizar diferentes aplicaciones dependiendo del comercio o de la entidad que generó el código.
Para los comercios, un sistema más integrado puede disminuir la necesidad de mantener múltiples mecanismos de cobro y facilitar la recepción de pagos digitales.
También puede favorecer la entrada de nuevos proveedores al mercado, siempre que las reglas de participación permitan una competencia efectiva y que los costos de conexión no constituyan una barrera excesiva.
El BIS ha destacado que la interoperabilidad y los estándares comunes pueden contribuir a ampliar los casos de uso de los sistemas de pagos rápidos y facilitar la integración de servicios adicionales.
El desafío de construir un ecosistema regional
Aunque América Latina avanza en la interoperabilidad de sus sistemas nacionales, todavía existe una diferencia importante entre interoperabilidad dentro de un país e interoperabilidad entre países.
Brasil puede tener un sistema interoperable dentro de su territorio, Colombia otro y Argentina uno diferente. Eso no significa que una persona pueda utilizar automáticamente su aplicación bancaria colombiana para pagar en Brasil o Argentina.
Los pagos transfronterizos siguen enfrentando obstáculos relacionados con diferentes regulaciones, monedas, sistemas tecnológicos, estándares y mecanismos de cumplimiento.
El BIS ha señalado que los pagos internacionales continúan siendo más costosos, lentos y menos transparentes que muchas operaciones domésticas y que una de las principales dificultades es precisamente la limitada interoperabilidad entre infraestructuras nacionales.
Por eso, la discusión sobre estándares QR podría convertirse en una pieza de una agenda mucho mayor: conseguir que los sistemas de pagos instantáneos de distintos países puedan conectarse de manera segura y eficiente.
Una transformación que apenas continúa
La evolución de los pagos de bajo valor en América Latina refleja una tendencia hacia operaciones más rápidas, digitales e interoperables.
Los códigos QR representan una de las herramientas más visibles de este cambio, pero detrás de un simple escaneo existe una infraestructura formada por bancos centrales, entidades financieras, proveedores de servicios de pago, cámaras de compensación, sistemas de liquidación y normas técnicas.
En este contexto, el CEMLA funciona como un espacio regional de cooperación y análisis, mientras que las decisiones concretas sobre estándares y regulación corresponden a las autoridades competentes de cada país. La información oficial disponible muestra una agenda activa alrededor de la modernización de los pagos, aunque no permite afirmar que CEMLA haya publicado recientemente una única guía regional obligatoria de estandarización de códigos QR.
El rumbo general, sin embargo, es claro: los sistemas de pagos instantáneos y las soluciones interoperables están ganando espacio en América Latina. La siguiente etapa estará marcada no solamente por la velocidad de las operaciones, sino también por la capacidad de conectar plataformas, reducir fragmentaciones, controlar riesgos y ampliar el acceso de consumidores y comercios a los pagos digitales.