
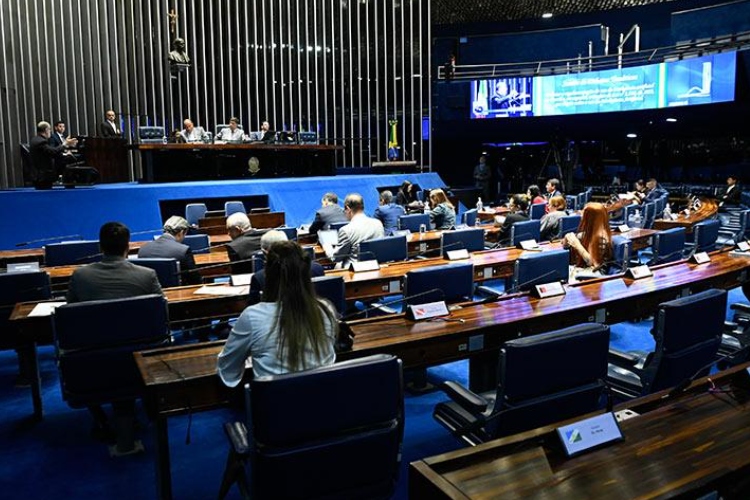
Brasil continúa avanzando en la construcción de un marco legal para regular el desarrollo y uso de la inteligencia artificial. El proceso legislativo ha incorporado cuestiones como la transparencia, la explicabilidad de las decisiones automatizadas, la protección de datos personales, la prevención de sesgos y la supervisión humana en sistemas considerados de alto riesgo.
Sin embargo, hay una precisión importante respecto al planteamiento original de esta nota: Brasil todavía no ha aprobado una ley que obligue específicamente a los sistemas de scoring crediticio basados en IA a cumplir nuevas reglas de transparencia. Lo que sí ocurrió es que distintas propuestas de regulación de inteligencia artificial han incluido el crédito entre los ámbitos considerados de alto riesgo y han planteado mecanismos de evaluación y transparencia para este tipo de sistemas.
Uno de los pasos más importantes ocurrió el 18 de marzo de 2026, cuando la Comisión de Comunicación de la Cámara de Diputados aprobó el dictamen del PL 2.688/2025, proyecto que propone instituir un Marco Regulatório do Desenvolvimento e Uso da Inteligência Artificial no Brasil. El texto establece principios, derechos, mecanismos de gobernanza y normas de transparencia y responsabilidad para el uso de IA.
El proyecto, sin embargo, continúa en trámite. Después de su aprobación en la Comisión de Comunicación, fue enviado a la Comisión de Ciencia, Tecnología e Innovación, donde el diputado Rodrigo da Zaeli fue designado relator el 27 de marzo de 2026. La ficha oficial de la Cámara todavía lo registra dentro del proceso legislativo, por lo que no puede presentarse como una ley vigente.
El crédito se convierte en un caso relevante para la regulación de IA
La relación entre inteligencia artificial y crédito es uno de los puntos que explican por qué la transparencia algorítmica se ha convertido en un asunto relevante.
Los sistemas de scoring crediticio utilizan información financiera y otros datos para calcular el riesgo asociado a una persona o empresa. Tradicionalmente, estos modelos se han basado en métodos estadísticos, pero el desarrollo de técnicas de aprendizaje automático permite analizar grandes cantidades de información y construir modelos cada vez más complejos.
El problema regulatorio aparece cuando una decisión automatizada tiene consecuencias importantes para una persona: por ejemplo, cuando un sistema contribuye a determinar si alguien puede acceder a un préstamo, una tarjeta de crédito, un seguro u otro servicio financiero.
Una persona puede conocer el resultado —por ejemplo, que su solicitud fue rechazada— sin necesariamente conocer qué factores fueron considerados por el sistema ni cómo fueron ponderados.
Precisamente por eso, los proyectos brasileños de regulación de IA han incorporado conceptos como explicabilidad, transparencia, evaluación de impacto algorítmico, auditoría y revisión humana.
Un antecedente importante: el PL 2.338/2023
La discusión actual no comenzó con el PL 2.688/2025.
Otro proyecto central es el PL 2.338/2023, presentado originalmente en el Senado y conocido como una de las principales propuestas para establecer un marco legal de inteligencia artificial en Brasil.
El Senado aprobó ese proyecto en diciembre de 2024 y posteriormente lo remitió a la Cámara de Diputados, donde continúa su tramitación. La ficha legislativa oficial registra que fue enviado a la Cámara el 17 de marzo de 2025.
Durante la discusión de este proyecto surgieron propuestas específicamente relacionadas con el uso de IA en el sector financiero.
Una de las enmiendas planteó que las instituciones financieras, otras instituciones autorizadas por el Banco Central y los gestores de bases de datos crediticios que utilizaran sistemas de inteligencia artificial realizaran una evaluación de impacto algorítmico para mitigar posibles casos de discriminación injusta o abusiva.
La justificación de esa propuesta señalaba que los modelos de IA utilizados para scoring pueden presentar riesgos relacionados con los sesgos de los datos utilizados para entrenarlos y con la dificultad para comprender cómo llegan a determinadas conclusiones.
Es importante aclarar que esa propuesta fue una enmienda dentro del proceso legislativo y no equivale por sí sola a una obligación legal vigente.
¿Qué significa hablar de transparencia algorítmica?
La transparencia algorítmica no significa necesariamente que una empresa tenga que publicar todo el código fuente de un sistema.
En el debate regulatorio, el concepto está relacionado con la posibilidad de conocer aspectos relevantes sobre el funcionamiento de un sistema automatizado, sus objetivos, los datos utilizados, los riesgos identificados y, dependiendo del caso, las razones que explican una decisión.
Por ejemplo, imaginemos que un sistema de IA participa en la evaluación de una solicitud de crédito.
El sistema podría analizar variables como historial de pagos, nivel de endeudamiento, ingresos y otros datos permitidos por la normativa. Si finalmente determina que una persona representa un determinado nivel de riesgo, la transparencia permitiría establecer mecanismos para conocer qué ocurrió y, cuando corresponda, cuestionar o revisar la decisión.
Esto adquiere especial importancia cuando la persona afectada no tiene una manera clara de saber por qué recibió determinado resultado.
El nuevo proyecto brasileño plantea sistemas de alto riesgo
El PL 2.688/2025 utiliza una estructura basada en niveles de riesgo.
En el texto presentado ante la Cámara, los sistemas de IA de alto riesgo son aquellos que, debido a su finalidad, contexto de utilización o posible impacto, pueden generar riesgos importantes para derechos fundamentales, seguridad, salud, democracia u otros intereses públicos relevantes.
Dentro de los ejemplos incluidos en el proyecto aparecen sistemas relacionados con servicios esenciales públicos y privados, incluyendo crédito y seguros.
Esta clasificación es relevante porque los sistemas considerados de alto riesgo quedarían sujetos a obligaciones adicionales.
Entre ellas aparecen mecanismos de evaluación de impacto algorítmico, auditorías periódicas, requisitos de transparencia y explicabilidad, además de medidas destinadas a controlar los riesgos derivados del funcionamiento de los sistemas.
El derecho a conocer cuándo una IA participa en una decisión
Otro elemento importante de las propuestas brasileñas es el reconocimiento de derechos para las personas afectadas por sistemas de inteligencia artificial.
El texto del PL 2.688/2025 establece, entre otros aspectos, el derecho a recibir información clara sobre la interacción con sistemas de IA y a obtener una explicación adecuada sobre decisiones o recomendaciones automatizadas que afecten significativamente a una persona.
También plantea la posibilidad de una revisión humana significativa en determinadas decisiones automatizadas de alto riesgo que produzcan efectos jurídicos o tengan un impacto sustancial sobre los intereses de una persona.
En términos prácticos, esto busca evitar que una decisión con consecuencias importantes quede completamente cerrada dentro de un proceso automatizado sin mecanismos para cuestionarla o revisarla.
El problema de los sesgos en los modelos de crédito
Uno de los principales argumentos detrás de estas discusiones es el riesgo de que un algoritmo reproduzca problemas presentes en los datos con los que fue desarrollado.
Un modelo de IA no necesariamente elimina los sesgos existentes en una sociedad. Si los datos utilizados para entrenarlo contienen patrones discriminatorios o representan de manera desigual a determinados grupos, el sistema puede reproducir o incluso amplificar esos patrones.
En el ámbito financiero, esto puede adquirir especial importancia porque una decisión aparentemente técnica puede afectar el acceso de una persona a determinados servicios.
La preocupación no se limita a Brasil. El uso de modelos automatizados para evaluar riesgo crediticio ha generado debates internacionales sobre protección de datos, discriminación, explicabilidad y responsabilidad.
Por esa razón, la regulación brasileña está intentando combinar el desarrollo de la tecnología con mecanismos que permitan identificar y controlar sus posibles impactos.
La transparencia no significa eliminar la automatización
El debate legislativo no gira únicamente alrededor de prohibir el uso de inteligencia artificial.
Los proyectos analizados buscan establecer condiciones para que la tecnología pueda utilizarse en diferentes sectores, mientras se introducen mecanismos de control para las aplicaciones que puedan generar mayores consecuencias.
El PL 2.688/2025, por ejemplo, establece principios como el respeto a los derechos fundamentales, la no discriminación, la mitigación de sesgos, la explicabilidad, la transparencia, la responsabilidad y la prevención de daños.
En el caso de sistemas de alto riesgo, la propuesta plantea además evaluaciones de impacto y auditorías periódicas. El proyecto señala que estas evaluaciones deberían revisar cuestiones como la calidad de los datos, la seguridad, la gestión de riesgos y los mecanismos de transparencia y explicabilidad.
La protección de datos también entra en la discusión
La regulación de inteligencia artificial está estrechamente relacionada con la Ley General de Protección de Datos de Brasil (LGPD).
Esto es especialmente importante en aplicaciones financieras porque los sistemas pueden trabajar con grandes cantidades de información personal.
El proyecto establece que el tratamiento de datos personales dentro de sistemas de IA debe respetar las normas de protección de datos y contempla una participación importante de la Autoridade Nacional de Proteção de Dados (ANPD) en la supervisión de estos aspectos.
De esta manera, la discusión no se limita a determinar si un algoritmo funciona correctamente desde el punto de vista técnico. También se analiza qué información puede utilizar, con qué finalidad, cómo debe protegerse y qué mecanismos deben existir para responder ante posibles daños.
Brasil ya ha avanzado antes en la regulación de la IA
La discusión legislativa actual es resultado de varios años de debate.
El Senado creó una comisión temporal especializada en inteligencia artificial para analizar el PL 2.338/2023 y otras propuestas relacionadas. Durante 2024 se realizaron audiencias públicas sobre gobernanza, sistemas de alto riesgo y evaluación de impacto algorítmico. Entre los participantes estuvieron representantes del sector financiero, especialistas académicos, empresas tecnológicas y organizaciones de la sociedad civil.
Finalmente, el Senado aprobó su propuesta en diciembre de 2024. La Cámara recibió el proyecto en marzo de 2025.
En paralelo, el PL 2.688/2025 avanzó en la Cámara durante 2026. Su aprobación en la Comisión de Comunicación el 18 de marzo representó una nueva etapa de la discusión, pero no significó la aprobación definitiva de una ley nacional sobre inteligencia artificial.
¿En qué punto está actualmente la regulación?
A septiembre de 2026, Brasil continúa con el proceso legislativo.
El PL 2.688/2025 fue aprobado en la Comisión de Comunicación con un sustituto presentado por el relator. Posteriormente pasó a la Comisión de Ciencia, Tecnología e Innovación, donde fue recibido el 23 de marzo y se designó como relator al diputado Rodrigo da Zaeli el 27 de marzo. La información oficial disponible de la Cámara lo mantiene dentro del proceso de análisis legislativo.
Por su parte, el PL 2.338/2023 ya fue aprobado por el Senado, pero tampoco se ha convertido en ley. Su destino fue la Cámara de Diputados, donde debe continuar su trámite.
Por ello, no es correcto afirmar que Brasil ya tiene una nueva ley vigente que obliga específicamente a los sistemas de scoring crediticio mediante IA a revelar sus algoritmos.
Lo que sí puede afirmarse es que el crédito aparece explícitamente dentro de las aplicaciones de IA consideradas de alto riesgo en una de las propuestas legislativas y que, durante el debate del PL 2.338/2023, se presentaron iniciativas específicas para exigir evaluaciones de impacto algorítmico en sistemas de IA utilizados para la puntuación crediticia.
Un debate que va más allá del sector financiero
La discusión sobre transparencia algorítmica tiene implicaciones que van mucho más allá del scoring crediticio.
Los proyectos brasileños abarcan aplicaciones de inteligencia artificial relacionadas con empleo, educación, servicios públicos, justicia, seguridad, salud, plataformas digitales y otros sectores.
La lógica que aparece detrás de estas propuestas es que no todos los sistemas de IA presentan el mismo nivel de riesgo. Un sistema que recomienda una película y otro que participa en una decisión que puede afectar el acceso de una persona a un servicio financiero tienen consecuencias diferentes.
Por eso, la clasificación por niveles de riesgo busca establecer obligaciones proporcionales al impacto potencial de cada aplicación.
El desafío de encontrar un equilibrio entre innovación y control
El debate brasileño también refleja una cuestión que enfrentan numerosos países: cómo establecer reglas para una tecnología que evoluciona rápidamente.
Una regulación demasiado general puede dejar dudas sobre qué deben hacer las empresas. Al mismo tiempo, normas demasiado específicas pueden quedar desactualizadas conforme aparecen nuevas técnicas y aplicaciones.
En ese contexto, las propuestas brasileñas recurren a conceptos como evaluación de riesgos, auditoría, transparencia, supervisión humana y actualización de criterios por parte de las autoridades.
El resultado final dependerá de la evolución de los proyectos durante su trámite parlamentario y de los cambios que puedan introducirse antes de una eventual aprobación definitiva.
Un proceso que todavía está abierto
El avance de los proyectos brasileños muestra que la discusión sobre inteligencia artificial ya pasó de centrarse exclusivamente en las posibilidades técnicas de la tecnología a abordar también sus consecuencias jurídicas, económicas y sociales.
El scoring crediticio basado en IA es uno de los ejemplos más claros de este debate porque combina tres elementos sensibles: grandes cantidades de datos personales, decisiones automatizadas y consecuencias económicas directas para las personas.
Brasil ha incorporado estos riesgos a su discusión legislativa mediante propuestas de transparencia, evaluación de impacto, auditoría, explicación y supervisión humana. No obstante, el proceso todavía no ha terminado y ninguna de estas propuestas debe confundirse con una ley definitiva actualmente vigente.
La cuestión central que permanece sobre la mesa es cómo permitir que empresas, bancos y otras organizaciones utilicen herramientas de inteligencia artificial sin que las personas afectadas queden sin información sobre decisiones automatizadas que pueden tener un impacto importante en sus vidas.
En ese sentido, el debate brasileño sobre la transparencia en algoritmos de IA continúa siendo una de las discusiones legislativas relevantes sobre el futuro de la inteligencia artificial en América Latina.